AI활용 그래픽.
[미디어태희]
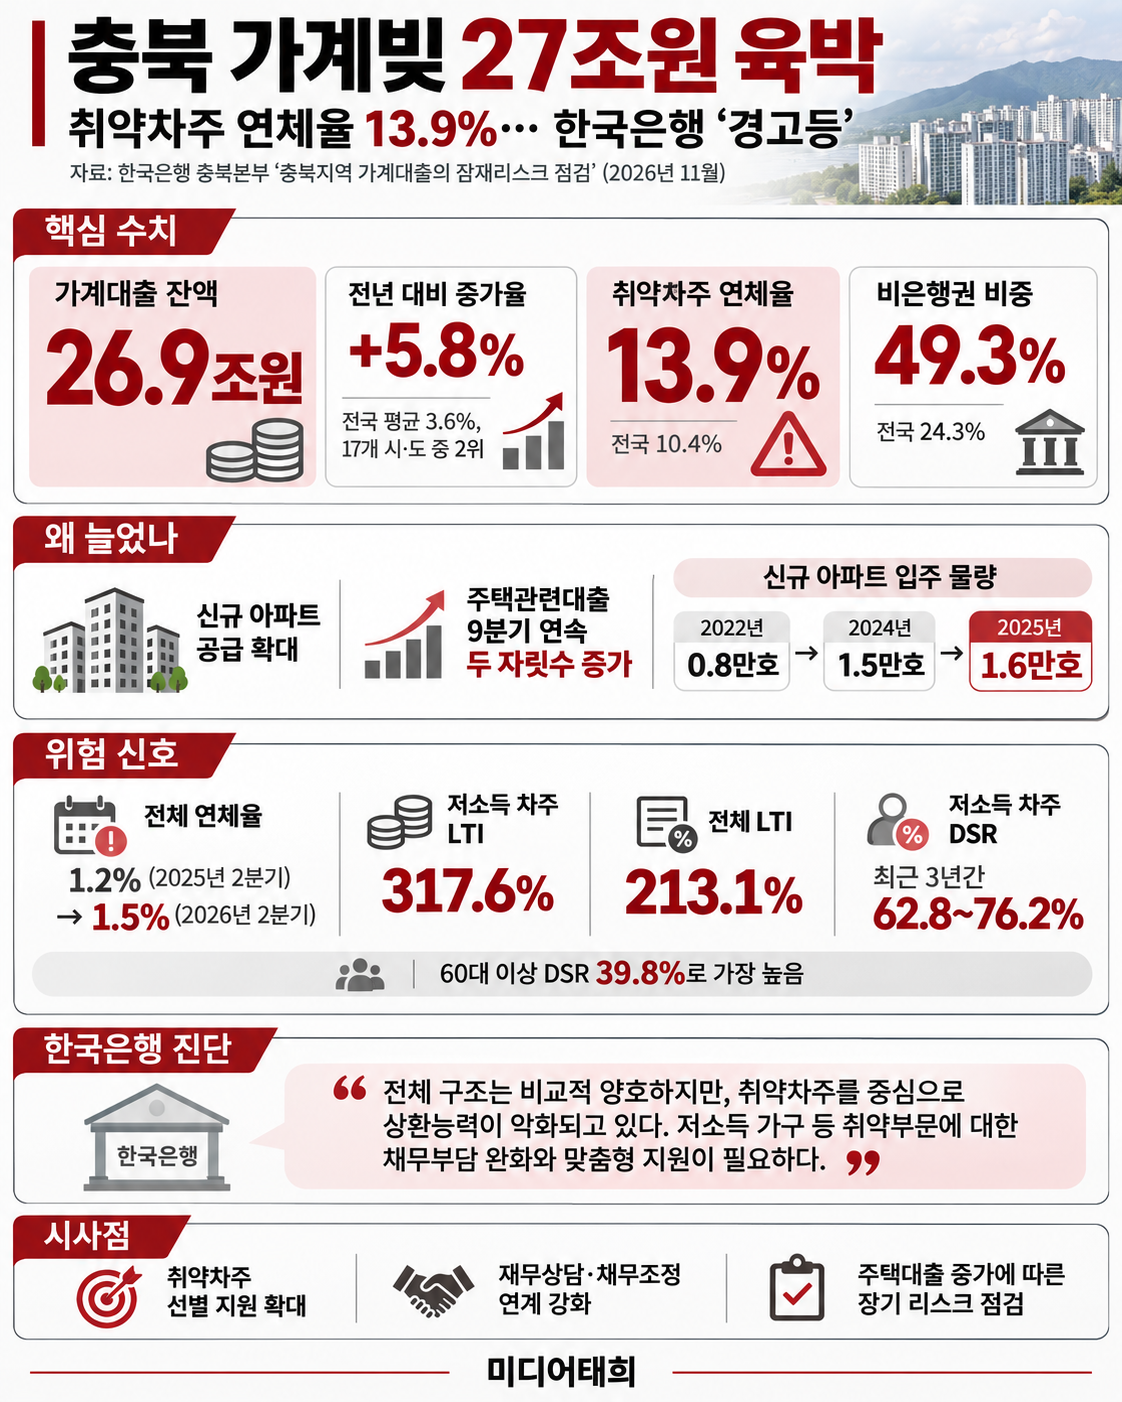
충북지역 가계대출이 27조원에 육박하면서 전국에서 두 번째로 높은 증가율을 기록한 것으로 나타났습니다.
특히 저소득층과 다중채무자 등 취약차주의 연체율이 13.9%까지 치솟으면서 가계부채의 부실 위험이 커지고 있다는 분석이 나왔습니다.
전국 가계대출증가율./한국은행 충북본부 제공
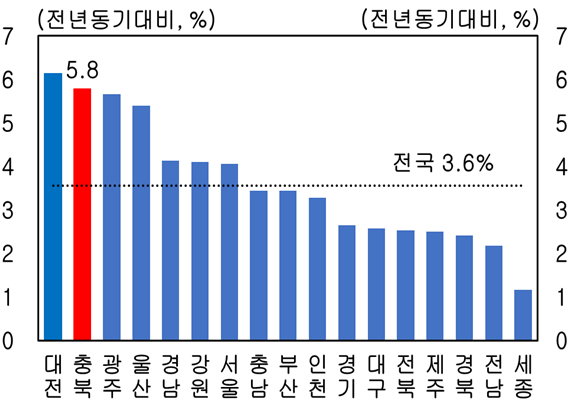
11일 한국은행 충북본부가 작성한 '충북지역 가계대출의 잠재리스크 점검' 보고서에 따르면 올해 2분기 말 기준 충북지역 가계대출 잔액은 26조9000억원으로 집계됐습니다.
이는 지난해 같은 기간보다 5.8% 증가한 것으로, 전국 평균 증가율 3.6%를 크게 웃도는 수치입니다.
전국 17개 시·도 가운데 두 번째로 높은 증가율입니다.
충북 신규 아파트 입주물량./한국은행 충북본부 제공
가계대출이 급증한 주요 원인은 신규 아파트 공급 확대에 따른 주택 관련 대출 증가입니다.
충북지역 주택 관련 대출은 지난 2024년 2분기부터 올해 2분기까지 9분기 연속 두 자릿수 증가율을 기록했습니다.
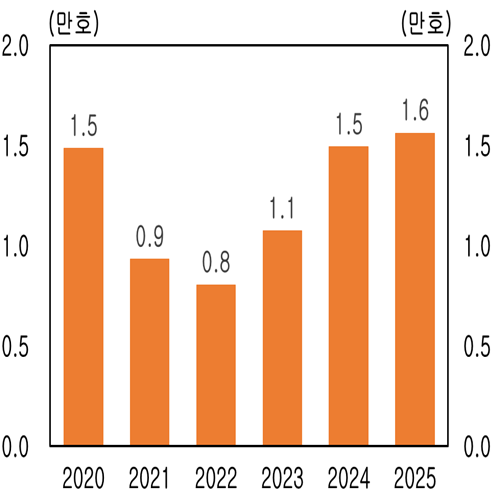
실제로 충북지역 신규 아파트 입주 물량은 지난 2022년 8000가구에서 2024년 1만5000가구, 지난해 1만6000가구로 크게 늘었습니다.
■ 취약차주 연체율 13.9%…전국보다 심각
가계부채 비중./한국은행 충북본부 제공
문제는 가계대출이 늘어나는 가운데 빚을 제때 갚지 못하는 취약계층이 증가하고 있다는 점입니다.
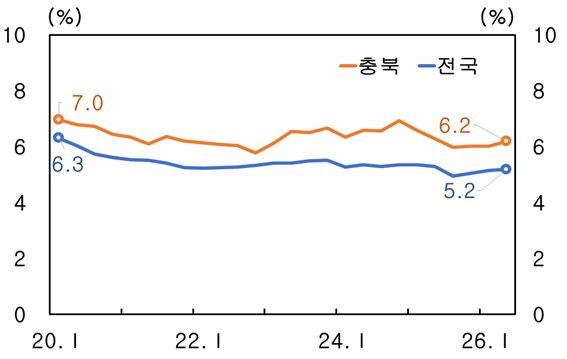
충북지역 전체 가계부채 차주의 연체율은 지난해 2분기 1.2%에서 올해 2분기 1.5%로 상승했습니다.
이는 전국 평균 연체율 1.0%보다 0.5%포인트 높은 수준으로, 전국 17개 시·도 가운데 여섯 번째입니다.
특히 저소득 또는 저신용자 가운데 금융기관 3곳 이상에서 대출받은 취약차주의 연체율은 지난 2022년 말 8.0%에서 올해 2분기 13.9%까지 상승했습니다.
반면 전국 취약차주 연체율은 2024년 1분기 11.4%에서 올해 2분기 10.4%로 낮아졌습니다.
충북의 취약차주 연체율이 전국 평균보다 3.5%포인트 높은 것입니다.
비은행권의 연체율도 심상치 않습니다.
은행권 차주의 연체율은 0.1~0.4% 수준에 머물렀지만, 비은행권 차주의 연체율은 지난 2022년 3분기 1.3%에서 올해 2분기 2.5%로 상승했습니다.
■ 저소득층 빚, 연소득의 3배 넘어
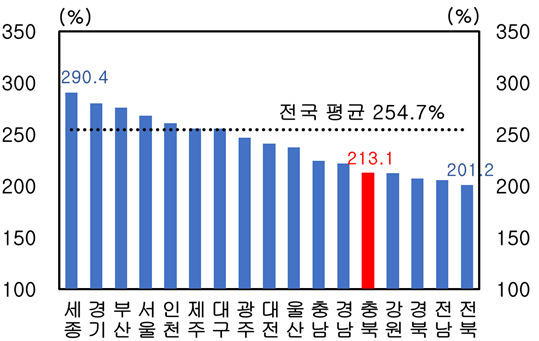
시‧도별 가계부채 차주의 LTI 비교./한국은행 충북본부 제공
저소득층의 빚 부담도 갈수록 커지고 있습니다.
충북지역 전체 가계부채 차주의 소득 대비 부채비율(LTI)은 지난 2020년 1분기 196.1%에서 올해 2분기 213.1%로 높아졌습니다.
연간 소득의 두 배가 넘는 빚을 지고 있다는 의미입니다.
특히 저소득 차주의 LTI는 같은 기간 289.4%에서 317.6%로 상승했습니다. 연소득의 세 배가 넘는 빚을 지고 있는 셈입니다.
원리금 상환 부담도 저소득층에 집중됐습니다.
전체 차주의 총부채원리금상환비율(DSR)은 2023년 3분기 40.6%에서 올해 2분기 36.8%로 낮아졌지만, 저소득 차주의 DSR은 최근 3년간 62.8~76.2%의 높은 수준을 유지했습니다.
연령별로는 60대 이상 차주의 DSR이 39.8%로 가장 높았습니다.
■ 충북 가계대출 절반은 비은행권
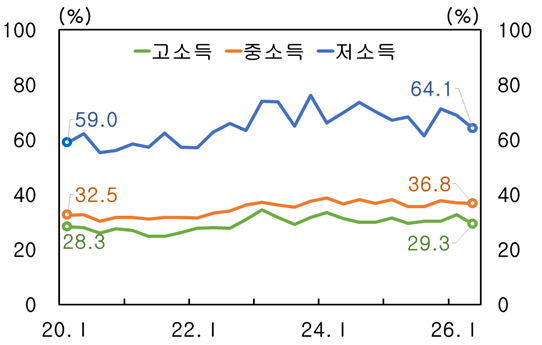
충북지역 가계부채 차주의 소득수준별 DSR./한국은행 충북본부 제공
충북지역 가계대출에서 비은행금융기관이 차지하는 비중도 전국보다 월등히 높았습니다.
올해 2분기 기준 충북의 비은행권 가계대출 비중은 49.3%로 전국 평균 24.3%의 두 배를 웃돌았습니다.
전국 17개 시·도 가운데 다섯 번째로 높은 수준입니다.
다만 고소득·고신용 차주의 부채 비중이 확대되고 취약차주의 부채 비중은 축소돼 전체적인 가계부채 구조는 비교적 양호한 것으로 평가됐습니다.
■ 한국은행 “금융지원 사각지대 해소해야”
대출관련 AI활용 이미지
한국은행은 충북지역의 가계부채 상황이 전반적으로 양호하지만, 취약차주를 중심으로 채무상환능력이 악화되면서 잠재적인 금융 위험이 확대되고 있다고 평가했습니다.
특히 충북지역 지방자치단체의 채무부담 완화 정책이 청년층과 신혼부부 등 특정 계층에 집중돼 있다는 점을 지적했습니다.
연령이나 가족 형태와 관계없이 심각한 금융 부담을 겪는 저소득 가구 등에 대한 지원체계를 마련할 필요가 있다는 것입니다.
한국은행은 “중앙정부의 채무조정 정책과 연계해 지원 사각지대에 놓인 취약차주를 발굴하고, 재무 상담과 채무상환 계획 수립 등 맞춤형 지원을 강화해야 한다”며 “주택 관련 대출이 크게 늘어난 만큼 향후 주택가격 하락에 따른 담보가치 감소와 소비 위축 등 위험에도 대비해야 한다”고 밝혔습니다.